

Vakıf Katılım Mobil
tarafından Vakıf Katılım Bankası A.Ş.
4,5
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 4,5
- Fiyat
- Free
- İndir
- 1.00M
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
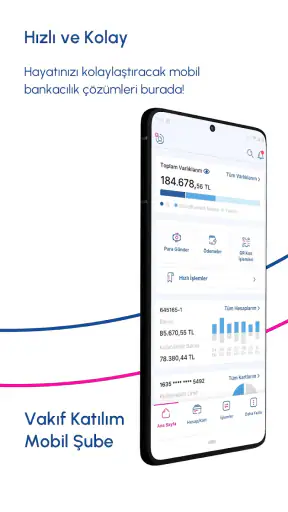
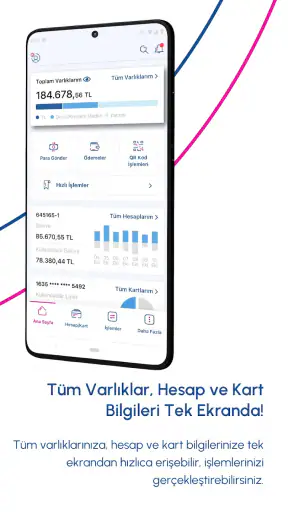
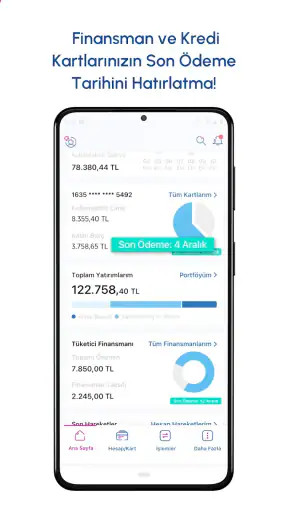
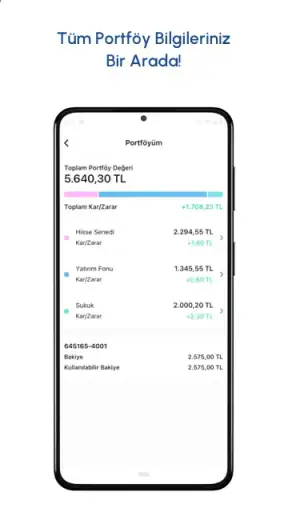
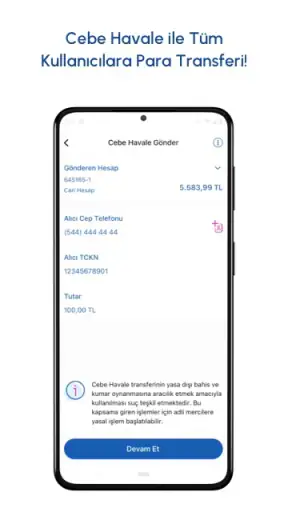
 Analiz eden: Getfullapps
Bir evde bankacılık uygulamasını tek bir kişinin değil, farklı ihtiyaçları olan birkaç kişinin kullanması oldukça yaygın. Ben Vakıf Katılım Mobil uygulamasını bu açıdan değerlendirirken, onu yalnızca para transferi yapılan bir araç gibi değil, günlük finans işlerini telefondan yönetmeye yarayan bir mobil şube olarak ele alıyorum. Vakıf Katılım Bankası A.Ş. tarafından geliştirilen bu finans uygulaması ücretsiz sunuluyor ve PEGI 3 yaş derecelendirmesine sahip.
İlk izlenimim, uygulamanın özellikle Vakıf Katılım müşterilerinin şubeye gitmeden temel bankacılık işlerini halletmesine odaklandığı yönünde oldu. Android tarafında minimum 8.0 sürümünü gerektirmesi, çok eski olmayan cihazlarda erişilebilir kalmasını sağlıyor. Uygulamanın güncel sürümü 2.59.1 olarak görünüyor; bu da kullanırken mağazadaki güncelleme bilgisini kontrol etmeyi alışkanlık haline getirmenin önemli olduğunu hatırlatıyor.
Ev içinde ortak kullanım nasıl düşünülmeli?
Örneğin aynı evde yaşayan bir çift düşünelim. Bir kişi kira veya fatura ödemelerini takip ederken diğeri market, ulaşım ya da düzenli havale işlerini yürütüyor olabilir. Böyle bir senaryoda uygulamanın değeri, herkesin aynı hesabı kullanması değil, her kullanıcının kendi bankacılık erişimiyle kendi işlemini yapabilmesidir. Benim tavsiyem, telefonu ortak kullanmak yerine mümkün olduğunca kişisel cihaz ve kişisel giriş düzenini korumak olur.
Bankacılık uygulamalarında “telefon elimde, hesabı da açayım” yaklaşımı gereksiz risk yaratır. Evdeki herkes birbirine güvense bile cihazın kaybolması, ekranın açık kalması veya yanlış hesaba işlem yapılması gibi sorunlar güven ilişkisiyle çözülemez. Bu yüzden uygulamayı ortak bir tablet ya da salondaki herkesin eriştiği telefona kurmak yerine, hesabın sahibi olan kişinin kendi cihazında kullanması daha sağlıklı bir düzen sağlar.
Bu yaklaşım, ev içindeki koordinasyonu da zorlaştırmak zorunda değil. Bir ödeme yapılacağı zaman tutar ve alıcı bilgisi sözlü olarak doğrulanabilir; işlem sonrasında dekont ya da işlem bilgisinin paylaşılmasıyla kimin ne yaptığı netleşir. Uygulamanın birlikte finans planı yapan kişiler için yararı burada ortaya çıkıyor: Herkes kendi hesabının sınırları içinde kalırken, ev bütçesiyle ilgili kararlar konuşularak alınabiliyor.
Ben özellikle yaşlı bir aile üyesine yardımcı olunan durumlarda bu ayrımı önemli buluyorum. Bir yakının işlemini onun yerine sürekli yapmak kısa vadede kolay görünse de, hesap sahibinin kontrolünü azaltabilir. Daha iyi yöntem, kişinin kendi cihazında uygulamayı açması, işlemi kendisinin görmesi ve kritik bilgileri birlikte kontrol etmektir. Böylece destek verilirken hesap sınırları da korunur.
Kurulumda ilk dikkat ettiğim sınırlar
Kurulum sırasında en önemli konu, uygulamanın doğru kişiye ve doğru cihaza bağlanması. Uygulamayı indirdikten sonra giriş bilgilerini rastgele bir not uygulamasına, mesaj taslağına ya da ortak kullanılan bir belgeye kaydetmemek gerekir. Evde birden fazla kişi aynı cihazı kullanıyorsa, bankacılık erişimini o cihazda bırakmamak benim için temel bir kural olurdu.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Telefonun ekran kilidi de uygulamanın kendisi kadar önemlidir. Kolay tahmin edilen bir kilit, bankacılık uygulamasının güvenliğini zayıflatabilir. Parmak izi veya benzeri cihaz güvenliği seçenekleri kullanılabiliyorsa bunları tercih etmek pratik olabilir; ancak biyometrik doğrulamanın kimin parmağıyla etkinleştirildiğini kontrol etmek gerekir. Ortak cihazlarda birden fazla kişinin biyometrik kaydı varsa, hesap erişimi açısından sınırların bulanıklaşması mümkündür.
Kurulumdan sonra bildirimleri de dikkatle ele alırım. Bankacılık uyarılarının kilit ekranında açıkça görünmesi, telefon başkasının elindeyken işlem ayrıntılarının okunmasına yol açabilir. Öte yandan bildirimleri tamamen kapatmak da hesabı takip etmeyi zorlaştırabilir. Benim dengeli yaklaşımım, bildirimleri açık tutup kilit ekranında hassas içeriklerin görünürlüğünü cihaz ayarlarından sınırlamak olur.
Uygulama ücretsiz olsa da, telefon kullanımı açısından tamamen masrafsız bir deneyim anlamına gelmez. Mobil veri, cihaz güvenliği ve güncel işletim sistemi gibi koşullar kullanıcıya aittir. Ayrıca uygulamanın ücretsiz olması, bankacılık işlemlerinin tamamının her durumda ücretsiz olduğu anlamına gelmez. İşlem yapmadan önce ekranda gösterilen koşulları ve ücret bilgilerini okumak, özellikle düzenli transferlerde sonradan şaşırmayı önler.
Uygulamanın Android tarafında 8.0 ve üzeri sürümleri istemesi, eski bir telefondan geçiş yapanlar için pratik bir kontrol noktasıdır. Telefon bu gereksinimi karşılamıyorsa uygulamayı zorlamak yerine cihazın güncelleme durumunu kontrol etmek gerekir. Evde yedek olarak kullanılan eski telefonlar bu konuda yanıltıcı olabilir; çalışıyor olmaları, güncel bankacılık uygulamalarını sorunsuz çalıştıracakları anlamına gelmez.
Hesap sınırları ve birlikte işlem yapma düzeni
Bir ev bütçesinde en sık karıştırılan konu, ortak hedef ile ortak hesap arasındaki farktır. Kira, fatura veya birikim gibi hedefler birlikte planlanabilir; fakat hesabın sahibi, giriş bilgileri ve işlem yetkisi ayrı tutulmalıdır. Vakıf Katılım Mobil’i bu düzen içinde kullanırken, uygulamayı aile bütçesinin merkezi panosu gibi görmek yerine kişinin kendi bankacılık kanalı olarak konumlandırmak daha doğru olur.
Benim önerdiğim basit iş akışı şöyle: Önce yapılacak ödemenin alıcısı, tutarı ve açıklaması birlikte kontrol edilir. Ardından hesap sahibi işlemi kendi oturumundan gerçekleştirir. Son olarak işlem bilgisi tekrar gözden geçirilir ve gerekiyorsa evdeki diğer kişiyle paylaşılır. Bu üç adım, özellikle benzer isimli alıcılar veya farklı hesaplar arasında geçiş yapılan durumlarda yanlış işlem ihtimalini azaltır.
Bu yöntem, uygulamanın her özelliğini herkesin öğrenmesini de gerektirmez. Bir kişi para transferlerini daha sık yapabilir, başka biri hesap hareketlerini takip edebilir. Yine de herkesin kendi hesabına ait temel ekranları tanıması faydalı olur. Böylece bir kişi evde yokken diğer kişi onun yerine giriş yapmaya çalışmaz; ihtiyaç duyulan bilgi, hesap sahibinin kontrolünde kalır.
Uygulamayı yalnızca para gönderme aracı gibi değerlendirmemek de önemli. Finans uygulamalarında işlem geçmişini incelemek, bekleyen veya tamamlanan hareketleri ayırt etmek ve hesap bakiyesini düzenli kontrol etmek, bütçe yönetimini kolaylaştırır. Benim deneyimimde, küçük tutarlı ve sık yapılan harcamalar tek tek önemsiz görünse bile ay sonunda toplam tabloyu anlamak için hareket geçmişi daha yararlı bir referans oluyor.
Bir işlem başarısız olduğunda aynı talimatı art arda tekrarlamak yerine önce hesap hareketlerini ve işlem durumunu kontrol etmek gerekir. Özellikle bağlantının zayıf olduğu anlarda ekrana hemen sonuç gelmeyebilir. Bu, uygulamanın mutlaka hata yaptığı anlamına gelmez; aynı işlemi tekrar göndermek mükerrer hareket riskini artırabilir. Bu nedenle önce sonucu doğrulamak, sonra yeni bir işlem başlatmak daha güvenli bir alışkanlıktır.
Günlük hayatta işe yarayan kullanım biçimleri
Uygulamanın güçlü tarafını, bankaya gitmenin gereksiz olduğu sıradan işlerde görüyorum. Evden çıkmadan faturayla ilgili ödeme planını kontrol etmek, başka bir hesaba para göndermek veya hesap hareketlerini incelemek için mobil erişim zaman kazandırabilir. Şubeye gitme ihtiyacı doğuran daha karmaşık konularla günlük işlemleri birbirinden ayırmak, uygulamadan beklentiyi gerçekçi tutar.
Gerçekçi bir senaryoda, evdeki kişi akşam saatlerinde ortak gider için ödeme yapacak olsun. Önce alıcı bilgilerini güvenilir kaynaktan kontrol eder, sonra Vakıf Katılım Mobil üzerinden kendi hesabına giriş yapar. Tutarı ve açıklamayı tekrar gözden geçirip işlemi onayladıktan sonra hareketler bölümünden sonucu kontrol eder. Diğer kişi de yalnızca işlem bilgisini görerek bütçe takibine devam eder. Buradaki asıl fayda, işlemin hızlı olmasından çok, kimin hangi hesap üzerinden sorumluluk aldığının net kalmasıdır.
Benzer şekilde, düzenli ödeme yapan bir kullanıcı için uygulama, ay içinde tekrar tekrar şubeye uğrama ihtiyacını azaltabilir. Ancak her işlemi otomatik bir rutine bağlamadan önce alıcı bilgilerinin güncel olup olmadığını kontrol etmek gerekir. Eski bir kaydı seçmek veya benzer isimli bir alıcıyı karıştırmak, bankacılıkta küçük bir dikkatsizliği ciddi bir düzeltme sürecine dönüştürebilir.
Bir başka yararlı yaklaşım, uygulamayı harcama kararının verildiği yer değil, kararın kontrol edildiği yer olarak kullanmak. Evde “Bu ay ne kadar harcadık?” sorusu çıktığında hesap hareketlerine bakmak, tahmin yürütmekten daha sağlıklı. Fakat tek bir hesaba bakarak bütün hane bütçesini anlamak mümkün olmayabilir. Farklı kişilerin hesapları varsa, herkesten giriş bilgisi istemek yerine ortak bir bütçe tablosu oluşturmak daha güvenli olur.
Bu noktada uygulamanın yerine geçemeyeceği şeyleri de bilmek gerekir. Aile içi bütçe paylaşımı, görev dağılımı veya kimin hangi ödemeden sorumlu olduğu uygulamanın değil, kullanıcıların kuracağı bir düzenin konusu. Uygulama işlemi gerçekleştirir; ev içindeki finansal anlaşmayı kendiliğinden oluşturmaz.
Yaş, güven ve destek ihtiyacı
PEGI 3 derecelendirmesi, uygulamanın yaş açısından geniş bir kullanıcı kitlesine hitap ettiğini gösteriyor; fakat bankacılık işlemlerinde yaş uygunluğu ile finansal sorumluluk aynı şey değil. Küçük yaştaki birinin uygulamayı görmesi, hesap erişimine sahip olması gerektiği anlamına gelmez. Ben burada yaş sınırından çok, hesabın kime ait olduğu ve işlemi kimin onayladığı üzerinde dururum.
Yaşlı bir kullanıcı için uygulamanın faydası, şubeye gitmeden temel işlemleri yapabilmek olabilir. Buna karşılık küçük yazılar, çok adımlı doğrulamalar veya alıcı bilgilerinin dikkatle girilmesi bazı kişiler için yorucu hale gelebilir. Böyle bir durumda aileden biri ekranı açıklayabilir; ancak şifreyi almak, cihazı sürekli kendi yanında tutmak veya işlemi kullanıcı görmeden tamamlamak doğru bir destek biçimi değildir.
Güven konusunda en önemli ayrım, yardım etmek ile hesabı devralmak arasındadır. Ben bir yakına destek verirken işlemin amacını, tutarını ve alıcısını yüksek sesle birlikte kontrol etmeyi tercih ederim. Hesap sahibi onay ekranını görmeli ve işlemin gerçekleştiğini kendisi de anlayabilmeli. Bu yaklaşım, yanlış anlaşılmaları ve sonradan “Bu işlem neydi?” sorusunu azaltır.
Ortak kullanılan telefonlarda ise daha katı davranmak gerekir. Uygulama açık bırakılmamalı, giriş bilgileri başkalarının görebileceği yerde tutulmamalı ve telefon el değiştirirken banka ekranı kapatılmalıdır. Ev içi güven yüksek olsa bile, cihazın misafirlerin, çocukların veya tamir sırasında üçüncü kişilerin eline geçebileceği unutulmamalı.
Uygulamanın 1 milyonun üzerinde kuruluma ulaşmış olması ve ortalama 4,5 puanla değerlendirilmesi, geniş bir kullanıcı tabanında karşılık bulduğunu gösteriyor. Yine de bu tür rakamları kişisel uygunluğun garantisi olarak görmem. Bir uygulamanın çok kişi tarafından kullanılması, her telefon modelinde veya her aile düzeninde aynı rahatlığı sunacağı anlamına gelmez. Ben karar verirken kendi cihazımı, bankacılık alışkanlığımı ve ev içindeki erişim sınırlarını daha belirleyici kabul ederim.
Alternatiflerle karşılaştırınca nerede duruyor?
Vakıf Katılım Mobil’i değerlendirirken en doğal karşılaştırma, başka bankaların mobil şube uygulamalarıyla yapılır. Genel bankacılık uygulamalarında da benzer biçimde hesap takibi, para transferi ve günlük finans işlemleri öne çıkar. Bu nedenle kullanıcı için asıl fark, yalnızca ekran tasarımı değil, hangi bankayla çalıştığı ve hangi hesaplara erişmek istediğidir.
Vakıf Katılım müşterisiyseniz, kendi bankanızın mobil kanalını kullanmak genellikle daha doğrudan bir deneyim sunar. Başka bir bankanın uygulamasına geçmek, aynı işlemler için farklı bir müşteri ilişkisi kurmayı gerektirebilir. Buna karşılık birden fazla bankada hesabı olan biri, tüm finansını tek yerde görmek istiyorsa bağımsız bütçe takip araçlarını daha kullanışlı bulabilir. Fakat bu tür araçlarda bankacılık işlemini doğrudan tamamlamak yerine yalnızca izleme ve planlama yapılabildiğini hesaba katmak gerekir.
Şubeyi tercih eden kullanıcılar için mobil uygulama her zaman daha iyi seçenek olmayabilir. Büyük tutarlı, açıklama gerektiren veya yüz yüze destek beklenen işlemlerde şube danışmanlığı daha rahat hissettirebilir. Benim gözümde uygulamanın doğru kullanım alanı, şubenin yerini tamamen almak değil; basit ve tekrarlanan işlemler için aradaki zamanı kısaltmak.
Diğer banka uygulamalarında bulunan her özelliği burada da aramak doğru olmaz. Uygulamayı seçme gerekçesi, başka bir bankadaki menülerle birebir aynı olması değil, Vakıf Katılım hesabına pratik erişim sağlaması olmalı. Bu bakış açısı, uygulamadan beklenebilecekleri daha gerçekçi hale getiriyor.
Kimler için uygun, kimler başka yol düşünmeli?
Vakıf Katılım müşterisi olup temel bankacılık işlemlerini telefondan yapmak isteyenler için uygulama mantıklı bir seçenek. Özellikle ev bütçesinde ödeme ve transfer sorumluluğunu paylaşan, fakat hesap erişimini kişisel tutmak isteyen kullanıcılar için düzenli bir çalışma biçimi sunabilir. Android cihazı güncel olan ve mobil bankacılık güvenlik alışkanlıklarına dikkat eden kişiler de uygulamadan daha rahat yararlanır.
Yalnızca ortak bir aile cihazı kullanabilen, telefon güvenliğini düzenli sağlayamayan veya giriş bilgilerini başkalarıyla paylaşma eğiliminde olan biri için ise önce kullanım düzenini değiştirmek gerekir. Sorun uygulamanın ücretsiz olması ya da kurulmasının kolaylığı değil; bankacılık erişiminin sınırlarının korunmamasıdır.
Vakıf Katılım müşterisi olmayan ve farklı bankalardaki hesaplarını tek ekranda birleştirmek isteyen bir kullanıcı için de başka bir finans takip çözümü daha uygun olabilir. Aynı şekilde finansal kararlarını mutlaka yüz yüze danışarak alan kişiler için mobil uygulama yardımcı bir kanal olarak kalır, ana tercih olmayabilir.
Uygulamanın 2016 yazından beri sunuluyor olması, mobil bankacılık alanında yeni ortaya çıkmış geçici bir araç olmadığını gösteriyor. Bununla birlikte, uzun süredir mağazada bulunması benim için güvenlik ve kullanım beklentilerini tamamen ortadan kaldırmaz. Güncel sürümü kullanmak, işletim sistemini güncel tutmak ve işlem ekranlarını dikkatle okumak hâlâ kullanıcının sorumluluğunda.
Ev kullanımı için son değerlendirmem
Benim genel görüşüm, Vakıf Katılım Mobil’in ev içi finans koordinasyonunda en iyi sonucu, “herkes aynı hesaba girsin” yaklaşımıyla değil, “herkes kendi hesabını yönetsin, ortak ödemeler konuşularak planlansın” düzeniyle verdiği yönünde. Bu ayrım küçük görünebilir ama yanlış hesaba giriş, açık bırakılan oturum veya kimin hangi işlemi yaptığına dair belirsizlik gibi sorunları ciddi biçimde azaltır.
Uygulamanın ücretsiz olması, PEGI 3 derecelendirmesi ve geniş kullanıcı kitlesi onu erişilebilir bir mobil şube haline getiriyor. Ortalama 4,5 puanı da kullanıcıların genel olarak olumlu bir deneyim yaşadığını düşündürüyor. Yine de ben bu göstergeleri, güvenlik alışkanlıklarının yerine koymam. Bankacılık uygulamasında iyi deneyim; doğru cihaz, doğru hesap, dikkatli onay ve düzenli kontrolün birlikte kurulmasıyla oluşuyor.
Son kararım şu: Vakıf Katılım hesabını günlük hayatında telefondan yönetmek isteyen, kişisel erişim sınırlarını koruyabilen ve şube ziyaretlerini azaltmayı amaçlayan kullanıcılar için denemeye değer bir uygulama. Evde başkasına destek verirken hesabı devralmamak, ortak giderleri uygulamanın dışında konuşarak planlamak ve her işlemden sonra sonucu kontrol etmek gerekiyor. En güçlü tarafı, bankacılık işlerini kişisel cihaz üzerinden günlük rutine yaklaştırması; en önemli sınırı ise ev içi paylaşımın güvenlik kurallarını kullanıcının kendisinin kurmak zorunda olması.
Artıları
- Biyometrik giriş sayesinde uygulamaya hızlı ve pratik erişim sağlıyor.
- QR kodla ödeme ve para çekme seçenekleri günlük işlemleri kolaylaştırıyor.
- Döviz ve altın işlemlerini mobil cihazdan takip etmek oldukça pratik.
- Fatura ve düzenli ödeme talimatları tek ekrandan yönetilebiliyor.
- Katılım bankacılığına uygun finansman ve hesap seçenekleri sunuyor.
Eksileri
- Bazı işlemlerde SMS doğrulaması gerektiği için süreç uzayabiliyor.
- Uygulama zaman zaman bakım veya bağlantı sorunları nedeniyle erişilemeyebiliyor.
- Yatırım ürünleri hakkında sunulan bilgilendirme bazı kullanıcılar için sınırlı kalabilir.
- Eski cihazlarda menüler ve ekran geçişleri beklenenden yavaş çalışabilir.
- Şube ve müşteri hizmetleri işlemleri için uygulama içi seçenekler sınırlı kalabiliyor.
Vakıf Katılım Mobil hakkında sıkça sorulan sorular
Vakıf Katılım Mobil nedir ve hangi işlemler yapılabilir?
Vakıf Katılım Mobil, Vakıf Katılım müşterilerinin bankacılık işlemlerini mobil cihaz üzerinden gerçekleştirmesini sağlayan resmi mobil uygulamadır. Uygulama üzerinden hesap ve bakiye görüntüleme, para transferi, fatura ve kurum ödemeleri, kart işlemleri, finansman bilgileri ve uygun ürün başvuruları gibi işlemlere erişilebilir. Sunulan menüler, müşteri profilinize ve bankanın güncel hizmetlerine göre değişiklik gösterebilir.
Vakıf Katılım Mobil uygulamasına giriş yapmak güvenli midir?
Uygulama, resmi uygulama mağazalarından indirildiğinde ve cihazınız güncel tutulduğunda güvenli mobil bankacılık deneyimi sunmayı amaçlar. Giriş sırasında müşteri bilgileri, parola, mobil onay veya biyometrik doğrulama gibi güvenlik adımları kullanılabilir. Şifrenizi kimseyle paylaşmamanız, yalnızca resmi mağazaları tercih etmeniz ve şüpheli bağlantılardan uygulama indirmemeniz önemlidir.
Vakıf Katılım Mobil’i kullanmak için Vakıf Katılım müşterisi olmak gerekir mi?
Uygulamanın temel bankacılık özelliklerinden yararlanmak için genellikle Vakıf Katılım’da aktif bir müşteri kaydınızın ve mobil bankacılık erişiminizin bulunması gerekir. Bazı bilgilendirme veya başvuru ekranları müşterisi olmayan kullanıcılara da açık olabilir. İlk giriş, aktivasyon ya da cihaz tanımlama sırasında bankanın belirlediği doğrulama adımlarını tamamlamanız istenebilir.
Vakıf Katılım Mobil üzerinden para transferi ve ödeme yapılabilir mi?
Evet, uygulamanın desteklediği işlem türlerine bağlı olarak hesaplar arası transfer, başka bankalara para gönderme, FAST veya EFT işlemleri ve çeşitli fatura ya da kurum ödemeleri yapılabilir. İşlem öncesinde alıcı bilgilerini dikkatle kontrol etmeniz, limitleri ve işlem ücretlerini incelemeniz gerekir. Bankanın güvenlik politikaları nedeniyle bazı işlemler ek onay gerektirebilir.
Vakıf Katılım Mobil çalışmazsa veya giriş sorunu yaşanırsa ne yapılmalı?
Giriş problemi yaşadığınızda öncelikle internet bağlantınızı, uygulamanın güncel sürümünü ve cihazınızın tarih-saat ayarlarını kontrol etmelisiniz. Sorun devam ederse uygulamayı kapatıp yeniden açmak veya cihazı yeniden başlatmak yardımcı olabilir. Şifrenizi art arda yanlış denemek hesabın geçici olarak kilitlenmesine yol açabileceğinden, çözüm için Vakıf Katılım’ın resmi müşteri hizmetleri kanallarına başvurmanız en güvenli seçenektir.

Vakıf Katılım Mobil
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan mobildestek@vakifkatilim.com.tr üzerinden iletişime geçin, https://www.vakifkatilim.com.tr/tr/subesiz-bankacilik/mobil-sube adresini ziyaret edin veya https://www.vakifkatilim.com.tr/tr/hakkimizda/gizlilik-politikasi sayfasını inceleyin.










